Nossos

Panorama dos Mercados - Resumo de Agosto de 2026

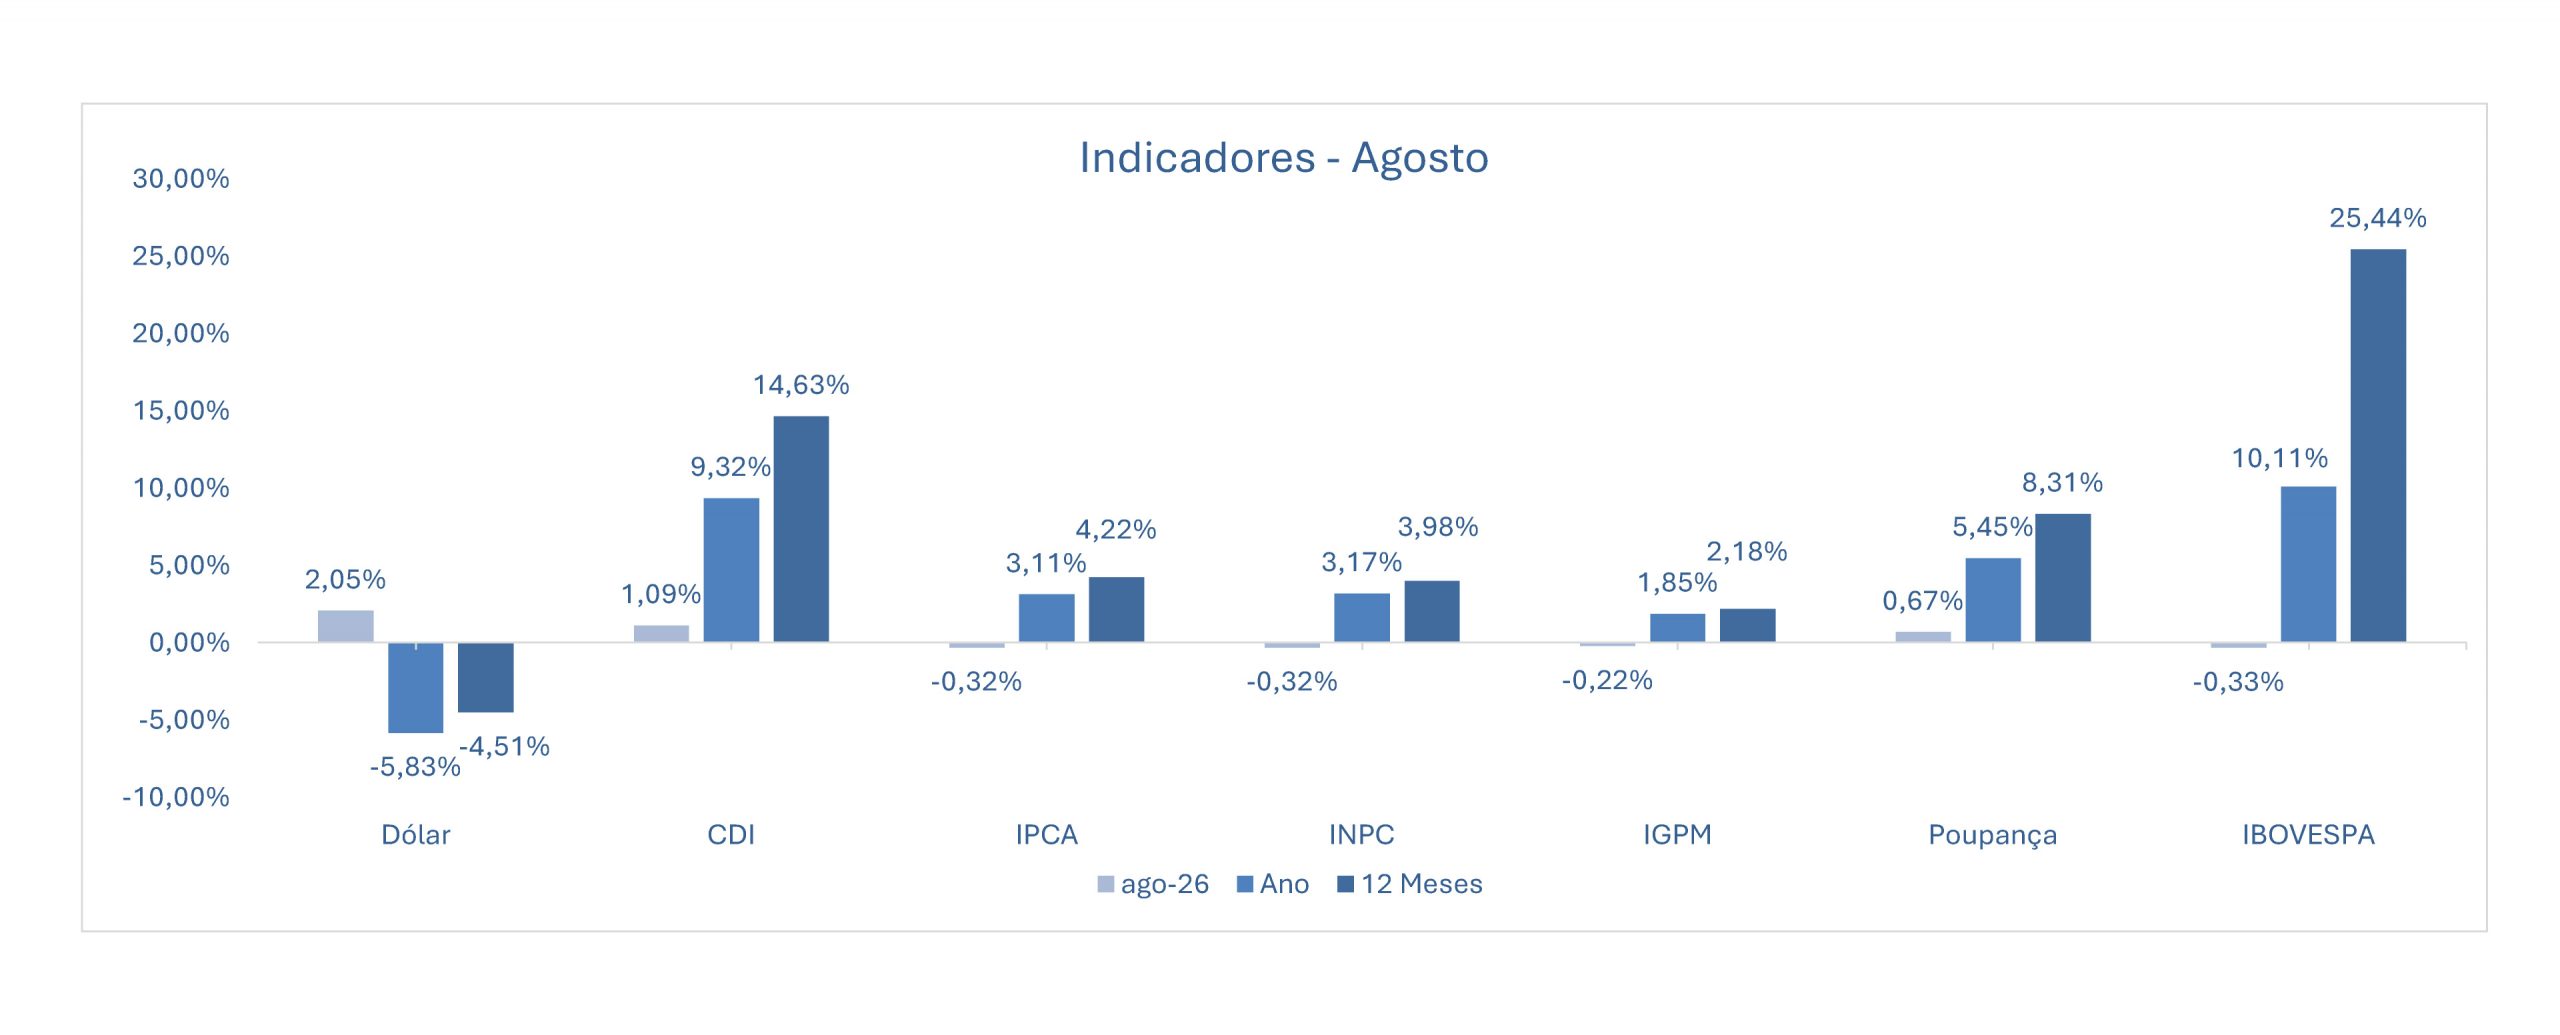
Brasil: Em agosto, o Copom deu continuidade ao ciclo de corte de juros, reduzindo a Selic em 0,25 p.p., para 14,00% a.a., mas mantendo tom cauteloso e data dependente diante da preocupação com as expectativas de inflação. Do lado da inflação, o IPCA-15 trouxe algum alívio, com deflação de 0,4% no mês e recuo do acumulado em 12 meses de 4,5% para 4,2%, embora os núcleos de serviços permaneçam pressionados. A atividade seguiu perdendo fôlego: o PIB do segundo trimestre veio com composição mais fraca do que o esperado, e os indicadores de crédito mostraram aumento da inadimplência (acima de 90 dias nas MPMEs em 5,96% em julho, ante apenas 0,77% nas grandes empresas) e mais pedidos de recuperação judicial e extrajudicial, ainda que concentrados em situações já conhecidas pelo mercado. O Ibovespa encerrou o mês praticamente estável (-0,33%), mas o resultado escondeu dois movimentos distintos: forte queda na primeira quinzena, em meio a uma das maiores saídas mensais de capital estrangeiro dos últimos anos, seguida de recuperação relevante na segunda metade do mês. As gestoras associam essa reversão à melhora da inflação corrente, à manutenção do ciclo de corte de juros e a um cenário eleitoral que passou a mostrar disputa mais equilibrada entre os dois principais candidatos, com tendência a segundo turno. Os juros reais de longo prazo (NTN-B) permaneceram próximos de 8% ao ano, patamar historicamente associado a momentos de maior deterioração do ambiente econômico.
Estados Unidos: Nos Estados Unidos, o mês foi dominado pelo discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole — a primeira avaliação mais direta feita por ele desde que assumiu o cargo. Warsh classificou a inflação como desconfortavelmente alta e afirmou que as condições financeiras atuais não podem ser consideradas restritivas, o que elevou de forma relevante a probabilidade de alta de juros na reunião de setembro; o Fed manteve a taxa entre 3,50% e 3,75% ao longo do mês. Os dados de atividade vieram mistos: o PIB do segundo trimestre desacelerou para um ritmo anualizado próximo de 1,5%, a criação de vagas ficou abaixo do esperado, com revisões baixistas para meses anteriores, enquanto o núcleo do PCE surpreendeu para cima. Em paralelo, a pressão sobre os juros longos — refletindo o volume recorde de emissões de dívida corporativa ligada ao capex de inteligência artificial e a deterioração fiscal americana (dívida pública acima de US$ 40 trilhões e déficit nominal de 6% do PIB) — levou o título de trinta anos à maior taxa desde 2007. Diante disso, o Tesouro americano ampliou seu programa de recompra de títulos longos, medida interpretada pelo mercado como sinal de desconforto das autoridades, mas de efeito predominantemente pontual. O conflito entre Estados Unidos e Irã seguiu como vetor de risco para os preços de energia, com nova escalada de sanções e ataques ao longo do mês; ainda assim, as bolsas americanas fecharam agosto em alta, puxadas pelos setores de tecnologia e semicondutores, em meio a resultados corporativos robustos.
Europa: Na Zona do Euro, a atividade seguiu resiliente, com destaque positivo para a manufatura, e os núcleos de inflação vieram um pouco abaixo do esperado. Ainda assim, a nova alta dos preços de petróleo e gás elevou a inflação implícita em alguns mercados — de forma mais concentrada na parte curta da curva na Zona do Euro e mais generalizada no Reino Unido —, e o mercado já precifica uma segunda alta de juros pelo BCE em setembro. Os bancos centrais da Suécia e da República Tcheca também mantiveram, em agosto, postura de espera com viés de alta.
China: Na China, os indicadores de agosto mostraram quadro misto, com a demanda doméstica ainda pouco dinâmica. A comunicação recente dos formuladores de política econômica passou a sinalizar postura um pouco mais proativa, com aceleração gradual dos desembolsos fiscais já previstos, mas sem o anúncio de pacotes de estímulo de maior porte.
Considerações Finais: Agosto foi marcado pela tentativa de recomposição da credibilidade do Federal Reserve após a comunicação mais direta de Warsh, o que deslocou o estresse de mercado para a ponta longa das curvas de juros globais, em meio a um choque de oferta de dívida associado aos déficits fiscais estruturais e ao ciclo de investimentos em inteligência artificial. O conflito entre Estados Unidos e Irã seguiu pressionando os preços de energia, com sinais de trégua na primeira quinzena revertidos por nova escalada ao final do mês. No Brasil, a combinação de um Banco Central mais cauteloso — ainda que seguindo o ciclo de corte de juros —, sinais mais claros de desaceleração da atividade, deterioração gradual do crédito e acirramento da disputa eleitoral deve manter a volatilidade elevada nos ativos domésticos nas próximas semanas. As gestoras seguem, de forma geral, atentas à trajetória fiscal — tanto americana quanto brasileira — como o principal fator estrutural por trás da pressão sobre os juros de longo prazo.
Planos Previndus
Plano Básico de Benefícios III – CDPrevindus
Plano Básico de Benefícios III – SEBRAE-RJ
Plano Básico de Benefícios III – SENAC-ARRJ
Plano Básico de Benefícios III – SESC-ARRJ
Plano Básico de Benefícios I – SISTEMA FIRJAN
Plano Básico de Benefícios I – SEBRAE-RJ
Plano Básico de Benefícios I – SENAC-ARRJ
Plano Básico de Benefícios II – SESC-ARRJ
Plano Instituído Setorial FAMÍLIA PREVINDUS
Plano de Gestão Administrativa